UBS alerta para risco de pressão no dólar em cenário de estresse fiscal no Brasil
Banco avalia que maior parcela da dívida pública atrelada à Selic pode acelerar a busca por proteção cambial caso aumente a percepção de risco fiscal.
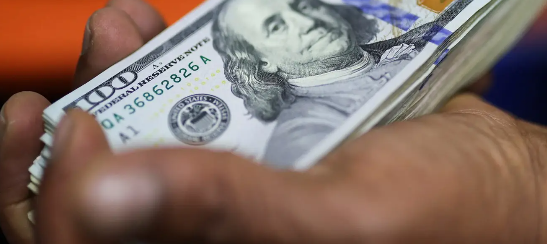
O Brasil pode ficar mais exposto a uma forte pressão sobre o câmbio caso ocorra uma deterioração significativa das contas públicas, segundo análise do UBS Global Wealth Management.
O banco avalia que a maior participação de títulos da dívida pública indexados à Selic pode facilitar uma migração de investidores brasileiros para o dólar em um cenário de aumento da percepção de risco fiscal.
Atualmente, o dólar permanece relativamente comportado, mesmo com a Bolsa apresentando oscilações e os juros operando em níveis elevados. Para o UBS, entretanto, esse cenário pode mudar rapidamente caso a percepção sobre a situação fiscal brasileira se deteriore.
Maior liquidez pode acelerar busca por dólar
De acordo com a equipe de pesquisa macroeconômica do UBS GWM, liderada pela economista Solange Srour, a característica pós-fixada de parte relevante da dívida facilita o resgate e a realocação dos recursos.
Em um cenário de estresse, investidores poderiam utilizar essa liquidez para aumentar a exposição a ativos de proteção cambial.
Em uma situação considerada mais benigna pelo banco, a demanda doméstica por dólares continuaria sendo compensada pelo fluxo de recursos estrangeiros.
O risco maior surgiria caso os brasileiros aumentassem significativamente a procura pela moeda americana ao mesmo tempo em que investidores estrangeiros reduzissem a oferta de dólares no mercado brasileiro.
Nesse cenário, a pressão sobre o câmbio dependeria principalmente do nível das reservas internacionais e da credibilidade da resposta das autoridades econômicas.
Risco de dominância fiscal
O principal alerta do UBS está relacionado ao conceito de dominância fiscal.
A preocupação é que uma eventual elevação dos juros para conter a desvalorização do real possa, ao mesmo tempo, aumentar a dívida pública devido à elevada parcela dos títulos vinculados à Selic.
Segundo os dados citados na análise, cada aumento de 1 ponto percentual na Selic pode elevar mecanicamente a dívida bruta em aproximadamente R$ 60,6 bilhões, equivalente a cerca de 0,46% do PIB.
Com o nível atual de endividamento, o impacto poderia se tornar ainda mais relevante.
Nesse contexto, uma deterioração fiscal poderia reduzir a eficácia da política monetária e, simultaneamente, aumentar a procura por proteção cambial.
Tesouro Selic vira termômetro
O UBS aponta ainda um indicador que merece atenção: o prêmio que o Tesouro precisa pagar acima da Selic para emitir LFTs, os títulos do Tesouro Selic.
Caso até mesmo esses papéis passem a exigir uma remuneração adicional significativa, isso poderia indicar que a desconfiança dos investidores chegou a um dos ativos considerados mais seguros do mercado brasileiro.
Por enquanto, porém, o banco afirma que o indicador não aponta para uma situação de estresse.
Embora o financiamento do Tesouro já ocorra com um pequeno prêmio em relação à Selic, o UBS considera esse movimento apenas um sinal a ser monitorado, insuficiente, isoladamente, para caracterizar uma ruptura.
Cenário ainda não é de crise
O UBS ressalta que o Brasil ainda não está em um cenário de dominância fiscal. O alerta está relacionado ao aumento da vulnerabilidade caso ocorra uma deterioração significativa da percepção sobre as contas públicas.
Para os investidores, o comportamento da dívida, dos juros, do dólar e dos prêmios exigidos pelo Tesouro passa a ser um conjunto importante de indicadores para acompanhar.
Em um cenário de maior estresse fiscal, a combinação entre dívida indexada à Selic, busca por proteção cambial e menor entrada de dólares estrangeiros poderia aumentar a pressão sobre o real.
Comentários 0

Most Read




Deixe um Comentário