Cemig: JPMorgan mantém recomendação de venda e vê resultados mais fracos
Banco mantém preço-alvo de R$ 13 para CMIG4 até o fim de 2027 e aponta incertezas regulatórias e sobre privatização como fatores de cautela
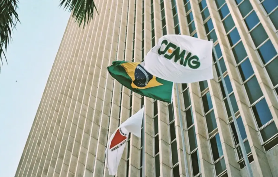
O JPMorgan manteve a recomendação de venda para as ações da Companhia Energética de Minas Gerais (Cemig), negociadas sob o código CMIG4, e preservou o preço-alvo de R$ 13 para o fim de 2027.
Em relatório divulgado nesta sexta-feira (18), o banco afirmou que as incertezas relacionadas aos resultados da companhia atualmente superam o potencial de surpresas positivas. A avaliação considera que a Cemig já apresenta um nível elevado de eficiência operacional, o que pode limitar novos ganhos decorrentes de iniciativas de redução de custos.
Incertezas sobre resultados
Na avaliação do JPMorgan, o cenário-base considera que a companhia já trabalha próxima de um nível eficiente de operação. Com isso, novas iniciativas de eficiência poderiam apresentar impacto mais limitado sobre os resultados futuros.
O banco também destacou dois fatores que continuam gerando dúvidas entre os investidores: os recebíveis regulatórios e os possíveis efeitos das eleições estaduais sobre a companhia.
Privatização segue no radar
A possibilidade de privatização da Cemig continua sendo um dos principais temas acompanhados pelo mercado.
Segundo o JPMorgan, as eleições estaduais normalmente poderiam funcionar como um potencial catalisador para as ações da companhia, justamente por se tratar de uma das principais utilities estatais ainda presentes no mercado.
No entanto, após dois mandatos em que as expectativas de privatização não se concretizaram, o banco adotou uma postura mais cautelosa.
Antes de incorporar ao preço das ações uma nova probabilidade de privatização, os analistas afirmam que preferem aguardar evidências mais concretas de que esse processo poderá avançar.
Recebíveis regulatórios também geram cautela
Outro ponto analisado pelo banco são os possíveis ganhos relacionados a questões regulatórias.
Embora exista potencial de valorização caso determinadas discussões avancem, o JPMorgan avalia que esses benefícios não devem se materializar no curto prazo.
Parte da cautela está relacionada a decisões judiciais que podem limitar a compensação financeira. O banco também observa que processos relacionados ao déficit hídrico dependeriam de determinadas condições envolvendo a renovação das concessões, cenário que não é esperado no momento.
Visão do banco para CMIG4
Com a manutenção do preço-alvo em R$ 13, o JPMorgan sinaliza que, na sua avaliação, ainda existem obstáculos para uma reavaliação positiva das ações da Cemig.
O mercado deverá acompanhar principalmente novas informações sobre privatização, questões regulatórias, decisões judiciais e desempenho operacional da companhia.
A recomendação divulgada pelo JPMorgan representa a avaliação do banco sobre o ativo e não determina, por si só, o comportamento futuro das ações.
Comentários 0

Most Read



.webp)
.webp)
.webp)
Deixe um Comentário