Itaú BBA eleva preço-alvo da Latam para US$ 74 e mantém recomendação de compra
Banco revisou as projeções após o resultado do segundo trimestre e estima potencial de retorno total de 42% para as ações da companhia aérea.
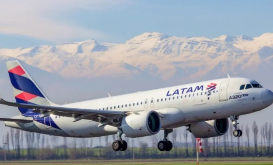
O Itaú BBA elevou o preço-alvo das ações da Latam Airlines para o fim de 2026, passando de US$ 72 para US$ 74, e manteve a recomendação de compra para os papéis.
Segundo o banco, a companhia aérea continua entre suas ações favoritas, embora ainda tenha baixa cobertura entre investidores brasileiros.
No cenário-base do Itaú BBA, a Latam apresenta potencial de retorno total de 42%, considerando a combinação entre valorização das ações e distribuição de proventos.
Projeções para o EBITDA são revisadas
Além do aumento do preço-alvo, o banco elevou em 3% sua projeção para o EBITDA da Latam, após os resultados do segundo trimestre surpreenderem positivamente.
Com a revisão, o Itaú BBA passou a projetar um EBITDA aproximadamente 2% acima do limite superior do guidance divulgado pela própria companhia.
A avaliação indica que os analistas enxergam uma capacidade de geração de caixa superior à inicialmente prevista.
A projeção de lucro líquido para 2026 também foi elevada em 5%, para aproximadamente US$ 1,7 bilhão.
BBA adota cautela para 2027
Apesar da revisão positiva para 2026, o banco adotou uma postura mais conservadora em relação ao ano seguinte.
A instituição considera que a Latam poderá precisar de menos reajustes tarifários em 2027, o que levou à redução das estimativas de receita, EBITDA e lucro líquido para o período.
Mesmo com os cortes, as projeções do Itaú BBA permanecem cerca de 7% acima do consenso de mercado para EBITDA e lucro líquido.
Dívida baixa abre espaço para dividendos
Outro ponto destacado pelo banco é a estrutura financeira da companhia.
A Latam apresenta uma relação de dívida líquida/EBITDA de 1,5 vez, considerada confortável pelo Itaú BBA.
Essa posição financeira permitiria à companhia manter a remuneração dos acionistas como uma de suas prioridades.
O banco estima um dividend yield de 5,5% em 2026, com possibilidade de superar 10% em 2027.
O modelo utilizado pelo Itaú BBA considera uma distribuição equivalente a 30% do lucro líquido, mas os analistas avaliam que esse percentual poderia chegar a aproximadamente 50%.
Valuation é considerado atrativo
As ações da Latam são negociadas a aproximadamente 4,7 vezes o EV/EBITDA projetado para 2026.
Para o Itaú BBA, o múltiplo é atrativo diante da perspectiva de crescimento dos resultados.
O banco estima um avanço de aproximadamente 20% no EBITDA em 2027, o que reforça a percepção de potencial de valorização da companhia.
A combinação entre crescimento, geração de caixa, baixa alavancagem e possibilidade de aumento da distribuição de dividendos sustenta a recomendação de compra.
Petróleo é principal risco no curto prazo
Apesar da visão positiva, o Itaú BBA destaca um importante fator de risco para as ações: os preços do petróleo.
Como uma das principais despesas de uma companhia aérea está relacionada ao combustível, uma alta persistente da commodity pode pressionar os custos operacionais e reduzir as margens.
Por isso, os próximos movimentos do petróleo e os desdobramentos do conflito no Oriente Médio devem estar entre os principais fatores capazes de influenciar as ações da Latam no curto prazo.
Latam mantém destaque entre as favoritas
A revisão do Itaú BBA reforça uma visão positiva sobre a companhia aérea.
Com preço-alvo de US$ 74, potencial de retorno estimado em 42%, possibilidade de dividendos elevados e uma estrutura de dívida considerada confortável, a Latam continua sendo apontada pelo banco como uma oportunidade interessante.
Ao mesmo tempo, a exposição ao combustível e às condições do mercado internacional mantém riscos relevantes no radar.
Para o Itaú BBA, porém, a relação entre crescimento, valuation, geração de caixa e remuneração aos acionistas continua favorável às ações da companhia.
Comentários 0

Most Read



.webp)
.webp)
.webp)
Deixe um Comentário